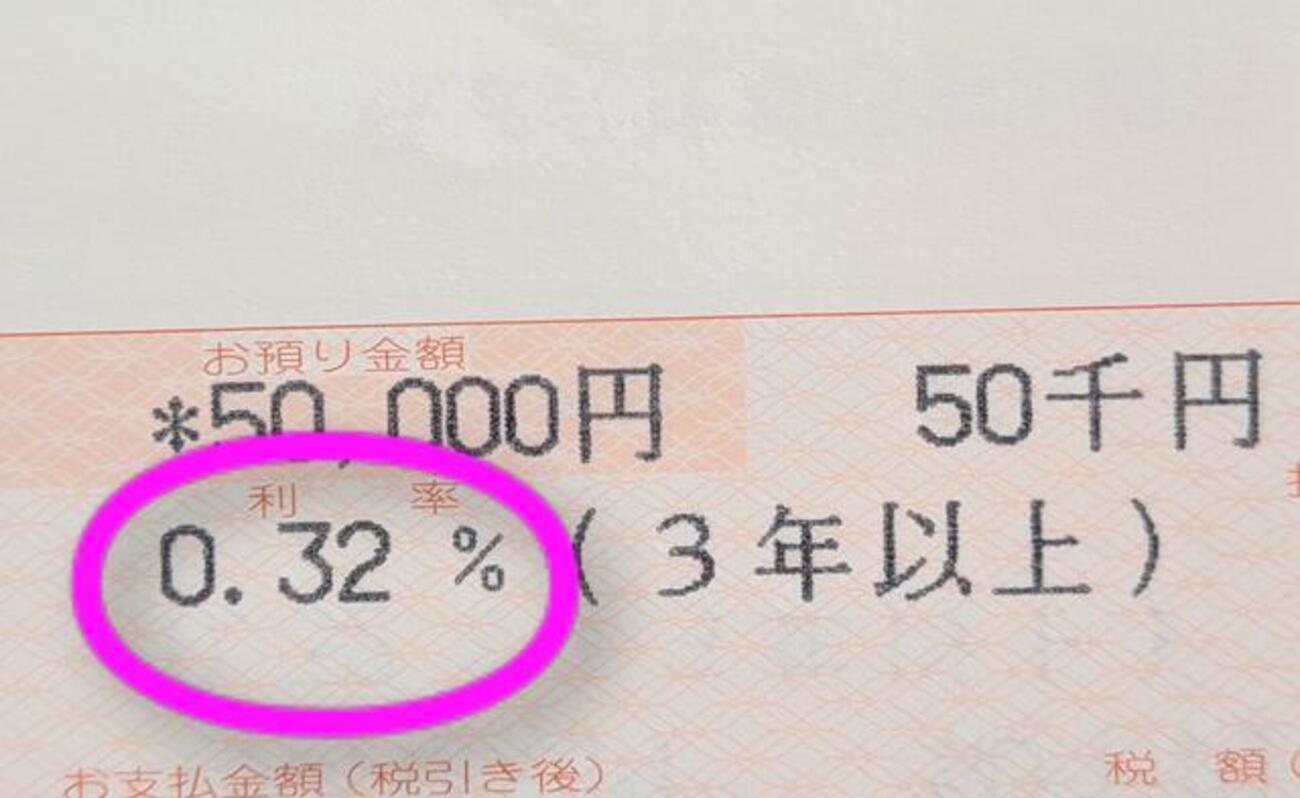
日本銀行による金融政策の正常化や度重なる利上げを受け、日本の預金金利を取り巻く環境は大きな転換点を迎えています。メガバンクやネット銀行が次々と普通預金や定期預金の金利を引き上げる中、多くの日本国民が利用するゆうちょ銀行の動向に高い関心が寄せられています。「私の預金の金利はいつ上がるのか」「定額貯金と普通預金、定期預金ではどちらがお得なのか」と疑問に思っている方も少なくないでしょう。
本稿では、2026年現在の金融市場における金利動向を踏まえ、ゆうちょ銀行における定額貯金の金利引き上げの可能性や、普通預金・定期預金との具体的な違い、そして私たちが大切なお金を守り増やすための賢い預け入れの判断基準について、専門的な視点からわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ局面を受け、ゆうちょ銀行を含む各金融機関で預金金利の改定や動向に大きな注目が集まっている。
- 要点2:通常貯金(普通預金)と定期貯金、定額貯金の間には、金利水準や満期・預入期間の自由度に明確な違いがある。
- 要点3:資産防衛の観点からは、単に金利の数値だけでなく、インフレリスクや預け入れの流動性を考慮した総合的な判断が不可欠である。
ゆうちょ定額貯金の金利は上がるのか?2026年現在の金利動向と実態
日本銀行による金融政策の変更以降、国内の銀行金利は長年の超低金利時代から徐々に変化を見せています。これに伴い、預金者からは「ゆうちょ銀行の定額貯金の金利はいつ、どれくらい上がるのか」という切実な声が多く聞かれます。報道各社の取材データや金融市場の分析によると、大手銀行やネット銀行が市場金利の上昇を反映して預金金利を引き上げる動きが相次ぐ中、ゆうちょ銀行においても順次、預金金利の改定が行われてきました。
しかし、ゆうちょ銀行が扱う「定額貯金」は、一般的な民間銀行の定期預金とは異なる独自の仕組みを持っています。定額貯金は預入後6か月が経過すれば、いつでも自由に払戻しができるという抜群の利便性を誇る一方、金利の適用方式においては独自の基準が存在します。そのため、市場金利が上昇したからといって即座にすべての定額貯金の金利が最高水準に引き上げられるわけではなく、段階的な改定となるケースが一般的です。公式発表資料や金利改定のスケジュールを注意深く確認することが、最新の正確な数値を知るための最大の近道となります。
ゆうちょ銀行の「通常貯金」「定期貯金」「定額貯金」の金利・特徴比較
ゆうちょ銀行で資産を預ける際、多くの人が迷うのが「通常貯金」「定期貯金」「定額貯金」のどれを選ぶべきかという点です。それぞれの特徴や金利の仕組みには明確な違いがあり、資金の性格に合わせて使い分けることが重要です。ここで、主要な預金商品の違いを分かりやすく整理しておきましょう。
| 貯金の種類 | 主な特徴・メリット | 満期・預入期間の仕組み | 金利・運用面の留意点 |
|---|---|---|---|
| 通常貯金(普通預金) | 出し入れが自由で、給与受取や引き落とし口座として日常的に活用できる。 | 定めなし(いつでも入出金可能) | 市場金利の動向や改定の反映が比較的早い基本の貯金。 |
| 定期貯金 | あらかじめ預入期間(1ヶ月〜5年など)を指定し、満期まで預け入れる。 | 期間固定(自動継続の選択も可能) | 預入時の金利が満期まで適用されるため、金利上昇局面では期間設定が重要。 |
| 定額貯金 | 預入後6ヶ月経過後はいつでも払い戻し可能。半年ごとに金利が段階的に変わる複利運用。 | 最長3年(自動的に元本に利息が組み込まれる) | ゆうちょ銀行独自の人気商品で、流動性と複利効果を兼ね備えた設計。 |
上記のように、通常貯金は日常の流動性を重視し、定期貯金は一定期間使わない資金を確実に固定したい場合に適しています。それに対して定額貯金は、「6ヶ月すぎればいつでも引き出せる」という機動性を持ちながら、最長3年間の預入期間中に金利が複利で計算されるという、日本独自の郵便貯金制度を受け継いだ強力なメリットを持っています。
定額貯金の最大の強み:メリットと知られざるデメリット
ゆうちょの定額貯金が長年多くの預金者に選ばれ続けているのには、明確な理由があります。その最大のメリットは、何と言っても「流動性の高さ」と「複利計算の仕組み」の融合です。通常の定期預金であれば、満期前に解約するとペナルティとして中途解約利率が適用され、低い金利になってしまいます。しかし定額貯金であれば、6ヶ月以上預けていれば満期前であっても自由に必要な分だけ引き出すことができ、その時点までの利息もしっかり受け取ることができます。
一方で、デメリットや注意点についても冷静に把握しておく必要があります。金利上昇のスピードが緩やかな場合、普通預金や定期預金への引き上げと比較して、定額貯金の金利反映が実感しにくいと感じる場合があります。また、預入から3年を経過すると金利が切り替わるため、長期にわたってそのまま放置していると、その後の金利環境によっては有利な運用機会を逃してしまう可能性もあります。したがって、「ただ預けておけば安心」ではなく、経済情勢の変化に合わせた定期的な見直しが欠かせません。
日本銀行の利上げがゆうちょ預金者に与える影響と資産防衛策
近年の日本銀行による利上げ政策は、長らくゼロ金利に慣れ親しんだ私たちの家計管理に大きな変化をもたらしています。銀行の預金金利が上昇することは、預金者にとって単純に受け取れる利息が増えるというプラスの側面があります。しかし、金利上昇の背景には物価上昇(インフレ)が伴っていることが多く、名目上の金利が上がったとしても、物価の上昇スピードがそれを上回っていれば、実質的な資産の価値を目減りさせてしまうリスクがあります。
こうした時代において、ゆうちょ銀行の定額貯金や定期貯金は「元本保証の安全資産」としての役割を完璧に果たしますが、すべての資産を現金として預け続けることにはリスクも伴います。専門家やファイナンシャルプランナーの分析によると、生活防衛資金や直近で使う予定のあるお金は流動性の高い定額貯金や通常貯金でしっかりと守りつつ、長期的な視点が必要な資金については、新NISA制度などを活用した分散投資や他の金融商品を組み合わせるなど、ポートフォリオ全体でバランスを取ることが現代の賢い資産防衛の基本となります。
【ゆうちょ定額貯金金利上がる】に関するよくある質問(FAQ)
Q1:ゆうちょの定額貯金の金利は今後さらに上がりますか?
A1:日本銀行の金融政策や市場金利の動向に連動して、ゆうちょ銀行でも必要に応じて金利改定が行われます。最新の金利水準については、ゆうちょ銀行の公式サイトや窓口での公式発表を随時ご確認ください。
Q2:定額貯金を途中で解約すると、利息はどうなりますか?
A2:定額貯金は預入後6ヶ月が経過していれば、満期日前であってもペナルティなしで必要な分だけ払い戻しが可能です。その際、預入期間に応じた約定利率に基づいて利息が計算されます。
Q3:普通預金(通常貯金)と定額貯金では、どちらに預けるのがお得ですか?
A3:すぐに使う予定のある生活費などは通常貯金が適していますが、当面使う予定がなく、かつ「いざという時の引き出しやすさ」も確保したい資金であれば、複利で運用できる定額貯金の方がより有利に預け入れることができます。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょ銀行の定額貯金は、高い安全性と「6ヶ月以降はいつでも引き出せる」という圧倒的な使いやすさを兼ね備えた、日本の家計にとって非常に心強い味方です。2026年現在の金利動向や日銀の政策変更に伴い、預金金利への関心はかつてないほど高まっていますが、焦ってすべての資金を動かすのではなく、自身のライフプランや資金の用途に合わせた客観的な判断が求められます。
大切な資産を守り、効率的に活かしていくためには、「生活防衛資金や流動性を要するお金は安全性の高いゆうちょの定額・通常貯金に置き、中長期の資産形成は分散投資を検討する」というハイブリッドな視点が不可欠です。日々のニュースや公式発表にアンテナを張りつつ、ご自身のマネープランに最適な預け入れの判断を実践していきましょう。 (出典: ゆうちょ 定額貯金金利 上がる(Yahoo!ニュース))
