2026年現在、物価高や生活コストの高騰が続く中、自分の資産形成や将来への備えとしてどのような選択をするかが大きな関心を集めています。就職や転職を機に自立して一人暮らしを始める人がいる一方で、生活費を抑えられるという理由から実家暮らしを選択し続ける社会人も少なくありません。
しかし、実家暮らしをしている人からは「お金が貯まるはずなのに、気づいたら財布が空になっている」「周りはどんどん貯金しているのに自分だけない気がする」といった声も聞かれます。本稿では、実家暮らしにおける貯金の実態や平均額、生活費の目安、そして最速で目標額を達成するための具体的なアプローチについて詳しく検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:実家暮らしは生活費を大幅に圧縮できるため、強い意志を持って取り組めば一人暮らしに比べて圧倒的に貯金しやすい環境である。
- 要点2:一方で「家賃・光熱費がかからない」という甘えから散財しやすく、親への生活費(入れ金)の有無や管理方法が貯金額を大きく左右する。
- 要点3:最速で1000万円などの目標額を達成するには、収入の先取り貯金や一人暮らしを想定した擬似的な家計管理が不可欠となる。
実家暮らしは本当に貯金しやすいのか?メリットと現実のギャップ
一般的に、実家暮らしは家賃や水道光熱費といった固定費がほとんどかからない、あるいは極めて少額で済むため、手取り収入の大部分を貯蓄や投資に回せる理想的な環境だと言われています。実際に多くのファイナンシャルプランナーやマネー誌のデータでも、実家暮らしの社会人は一人暮らしの同世代に比べて平均貯蓄額が高い傾向にあります。
しかし、ここに大きな落とし穴が存在します。「いつでも実家に頼れる」「家賃の引き落としがない」という安心感から、衣服や趣味、外食、サブスクリプションサービスなどに毎月の余剰資金をすべて使い果たしてしまうケースが後を絶ちません。結果として、「実家暮らしなのに貯金ができない」と悩む人が続出しているのが現実です。
実家暮らしの平均貯金額と一人暮らしとの徹底比較
では、実際のところ実家暮らしの社会人はどれくらいの金額を貯めているのでしょうか。年代別の平均値や、一人暮らしとの比較を見ていきます。一般的に、実家暮らしの20代社会人では毎月5万円〜10万円以上の貯蓄に成功しているケースが多く、年間で100万円以上を確実にストックしていく人が珍しくありません。
一方で、一人暮らしの場合は家賃、食費、光熱費、通信費などの生活維持コストだけで手取りの半分以上が消えてしまうことも多く、貯蓄に回せる余裕は限られてきます。この構造的な違いをまとめたのが以下の比較表です。
| 項目・費目 | 実家暮らしの目安(月額) | 一人暮らしの目安(月額) | 主な違いと影響 |
|---|---|---|---|
| 家賃・住宅ローン | 0円 〜 3万円(親への入れ金) | 6万円 〜 10万円以上 | 固定費の有無が年間で数十万円以上の差を生む |
| 食費・日用品 | 0円 〜 2万円(一部負担) | 4万円 〜 6万円 | 自炊や親のサポートによりコストを大幅に抑制可能 |
| 水道光熱費・通信費 | 0円 〜 1万円(一部負担) | 1万5千円 〜 2万5千円 | 共有スペースの利用により効率的に節約できる |
| 毎月の平均貯蓄額 | 5万円 〜 15万円以上 | 1万円 〜 5万円程度 | 余剰資金の多さがそのまま資産形成のスピードに直結 |
この表から分かる通り、実家暮らしの最大の強みは固定費の圧縮にあります。ただし、この浮いた分の資金を「自由に使っていいお金」と勘違いするか、「未来のための投資・貯蓄」と捉えるかで、数年後の資産状況には天と地ほどの差が生まれます。
親への生活費(入れ金)の相場と、実家暮らしで貯金できない根本原因
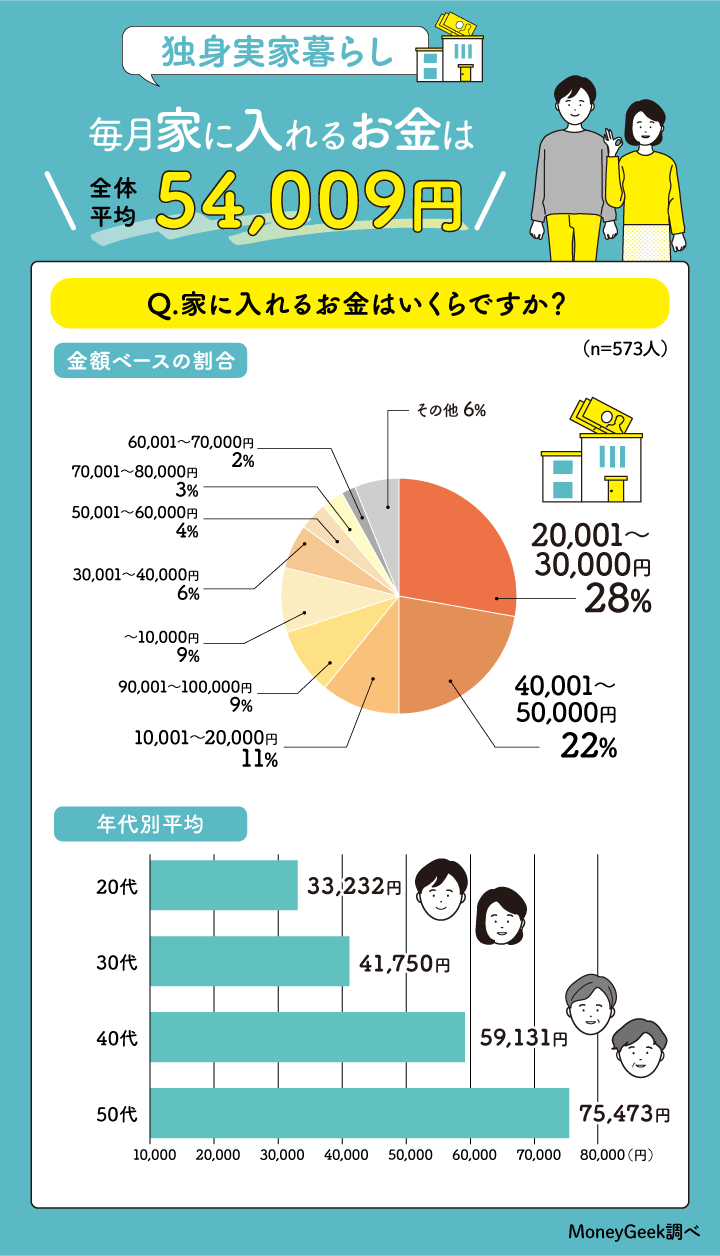
実家暮らしで貯金ができない人の多くに共通しているのが、「親への生活費を入れていない、または曖昧にしか渡していない」という点です。一見すると親にお金を入いれない方が手元に残るように思えますが、人間心理として「口座に残っているお金は使ってしまう」という傾向があるため、強制力がないとかえって散財の引き金になります。
実家暮らしにおける親への生活費の相場は、一般的に月額3万円〜5万円程度、あるいは食費や光熱費の実費分として定額を渡すケースが主流です。親にきちんと生活費を入れることは、経済的な自立心を養うだけでなく、「自分は毎月このコストを払って生活している」という家計の意識を保つ上でも非常に有効な手段となります。
また、クレジットカードの利用明細を把握していない、コンビニやカフェでの細かな出費(ラテマネー)が積み重なっていることも、実家暮らしの貯金泥棒の典型例として挙げられます。
最速で「貯金1000万円」を達成するための具体的なステップ
実家暮らしの最大の武器を最大限に活かし、20代〜30代前半で1000万円というまとまった資産を最速で築くためには、明確な仕組みづくりが必要です。
第一に実践すべきは「先取り貯蓄」の徹底です。給与が振り込まれたら、使いたいだけ使って残った分を貯金するのではなく、最初から貯蓄用口座やつみたてNISAなどの資産運用口座へ自動送金する仕組みを作ります。手取りの5割〜7割を強制的に貯蓄・投資に回すことができれば、驚異的なスピードで資産が拡大していきます。
第二に、一人暮らしを想定した「架空の家賃・生活費口座」の運用です。もし一人暮らしをしていたら毎月10万円必要だと仮定し、その分を毎月別口座に強制的に積み立てていくことで、将来の引っ越しや結婚資金の準備になるだけでなく、無駄遣いの耐性を自然と身につけることができます。
実家暮らしから始める「資産運用」と「結婚資金」の備え
ある程度まとまった貯金ができるようになったら、ただ銀行口座に眠らせておくのではなく、インフレリスクに備えた資産運用を視野に入れることが賢明です。2026年現在の金融環境においては、NISA制度などを活用した手堅いインデックスファンドへの積立投資が、実家暮らしの若年層の間でも定着しています。
実家暮らしの大きなメリットの一つに「生活の基盤が安定しているため、中長期の投資リスクを取りやすい」という点があります。毎月のキャッシュフローに余裕がある分、短期の値動きに一喜一憂せず、着実に資産を増やすベースを作ることができます。
また、将来的な結婚資金やマイホーム購入資金、あるいは「いつか一人暮らしを始める」ための準備金としても、実家暮らし期間中の貯蓄ペースは極めて重要です。結婚を意識した際、お互いの貯金額や金銭感覚は大きな判断材料になります。「実家だからお金がない」ではなく、「実家だからこそこれだけの資本を作ってきた」と胸を張れる実績を残すことが、今後のライフプランを大きく有利に進める鍵となります。
【実家暮らし貯金】に関するよくある質問(FAQ)
Q1:実家暮らしの社会人ですが、毎月いくら貯金するのが理想ですか?
A1:手取り額の50%以上を目標にするのが理想的です。例えば手取りが20万円であれば、毎月10万円を確実に貯蓄・投資に回すことで、年間120万円、3年で360万円以上の資産を築くことが可能です。
Q2:親に生活費を入れるべきですか?入れない方が貯金できますか?
A2:金額の多寡に関わらず、毎月一定額を親に渡すことを強くおすすめします。生活費を入れることで「自立した社会人」としての意識が芽生え、無計画な散財を防ぐ心理的なブレーキにもなります。
Q3:実家暮らしが長いと「自立できていない」と言われませんか?
A3:世間的なイメージを気にする声もありますが、現代においては効率的な資産形成の合理的な手段として実家暮らしを選ぶ人が増えています。大切なのはただ住み続けることではなく、浮いたコストを明確な将来への投資や貯蓄に変換できているかどうかです。
まとめ:今後の動向と失敗しないための判断基準
実家暮らしは、使い方次第で人生の選択肢を大きく広げてくれる強力なアドバンテージとなります。周囲の環境に甘えて漫然と過ごしていれば、いつまで経ってもお金は貯まりませんが、明確な目標と先取り貯蓄の仕組みを取り入れれば、同世代の誰よりも速くまとまった資産を築くことが可能です。
大切なのは、「実家暮らしだから大丈夫」という慢心を捨て、自立したプロフェッショナルとしての家計管理を行うことに他なりません。自身のライフプランや将来の目標を見据えながら、今この瞬間から確実な一歩を踏み出していきましょう。 (出典: 実家 暮らし 貯金(Yahoo!ニュース))
