ポイント投資を始めるなら、株価が上がっている今がいいのか、それとも相場が下落するまで待つべきなのか。楽天ポイントや買い物で貯まったポイントを投資に回したいと考えても、最初の一歩で迷う人は少なくありません。2026年に判断するうえでも、相場の動きだけでなく、ポイントの有効期限、投資信託の手数料、元本割れの可能性まで確認しておく必要があります。
金融庁や金融経済教育推進機構(J-FLEC)が案内する資産形成の基本は、長期・積立・分散投資です。相場の底値を正確に予測することは難しいため、少額のポイントから始め、無理なく継続できる仕組みを整えることが現実的な選択肢になります。ポイント投資とポイント運用の違いから、一括投資と積立投資の比較、初心者向けの投資信託の選び方まで、判断に必要なポイントを整理します。
📌 【この記事の重要ポイントまとめ】
- 始めるタイミング:相場の上昇・下落を完璧に予測しようとせず、生活費とは切り離した余裕資金や利用可能なポイントから始める。
- 投資方法の選び方:まとまったポイントを一度に使う方法と、定期的に買い付ける積立投資を比較し、自分が続けやすい方法を選ぶ。
- 失敗を防ぐ条件:ポイント運用との違い、元本割れリスク、信託報酬などの費用、ポイントの有効期限と利用条件を確認する。
【2026年最新】ポイント投資はいつ始めるべき?上昇相場と下落相場の判断基準
ポイント投資を始めるタイミングは、必ずしも株価が大きく下がった日や、相場が上昇し始めた日である必要はありません。判断の出発点は、投資するポイントの量、購入する金融商品の特徴、運用できる期間の3つです。
相場の上昇を待つより、投資の目的と期間を決める
株価が上がっているときには「今から買うと高値づかみになるのでは」と不安になり、下がっているときには「もう一段下がるのでは」と考えがちです。しかし、株式市場や投資信託の価格は、将来の経済情勢や企業業績、金利、為替などさまざまな要因で変動します。現在の価格だけから、将来の上昇・下落を確実に判断することはできません。
J-FLECの「投資のはじめ方」でも、金融商品の価格を将来にわたって正確に予想する難しさを踏まえ、長期的な視点や定期的な積立投資、分散投資が紹介されています。値上がりを待ち続けるより、何のために投資し、いつまで運用できるのかを先に決めることが大切です。
例えば、当面使う予定のない通常ポイントが数百ポイント貯まっているなら、少額で投資の仕組みを学ぶ機会にできます。一方、近いうちに使う予定があるポイントや、生活費の代わりとして確保しておきたいお金まで投資に回す必要はありません。
ポイント投資を下落時に始めるべきか
相場が下落したときに投資を始める方法には、価格が以前より安くなった金融商品を購入できる可能性があるという利点があります。ただし、価格が下がったからといって、必ず割安になったとは限りません。市場全体がさらに下落する場合もあれば、特定の企業や業種の収益見通しが悪化して値下がりしている場合もあります。
そのため、下落時に始めるかどうかは、値下がり幅だけで決めないことが重要です。幅広い地域や企業に分散する投資信託なのか、特定の企業に投資する株式なのかによっても、確認すべきリスクは変わります。
すでに積立投資を続けている人は、相場が下がったという理由だけで積立を止めるのではなく、投資目的や家計に変化がないかを確認しましょう。反対に、投資対象の将来性や自分の許容できる損失を理解できていない場合は、下落を買いのチャンスと決めつけず、商品選びから見直す姿勢が必要です。
ポイント投資を始めるタイミングの目安
- 少額のポイントが貯まったとき:投資の仕組みや値動きを知るためのスタートに向いています。
- まとまったポイントが貯まったとき:一括で購入するか、複数回に分けるかを検討します。
- 相場が大きく下落したとき:価格だけでなく、投資対象の特徴、下落の背景、運用期間を確認します。
- ポイントの有効期限が近いとき:投資に利用できるポイントかを確認し、期限だけを理由にリスクのある商品を購入しないようにします。
2026年の判断基準として押さえたいのは、相場の予測を当てることと、無理なく資産形成を続けることは別だという点です。長期運用を前提にするなら、価格の動きを待つことだけに時間を使うより、自分に合った購入方法と商品を選ぶことに力を注ぎましょう。
【初心者向け】ポイント投資の仕組みとポイント運用の違い
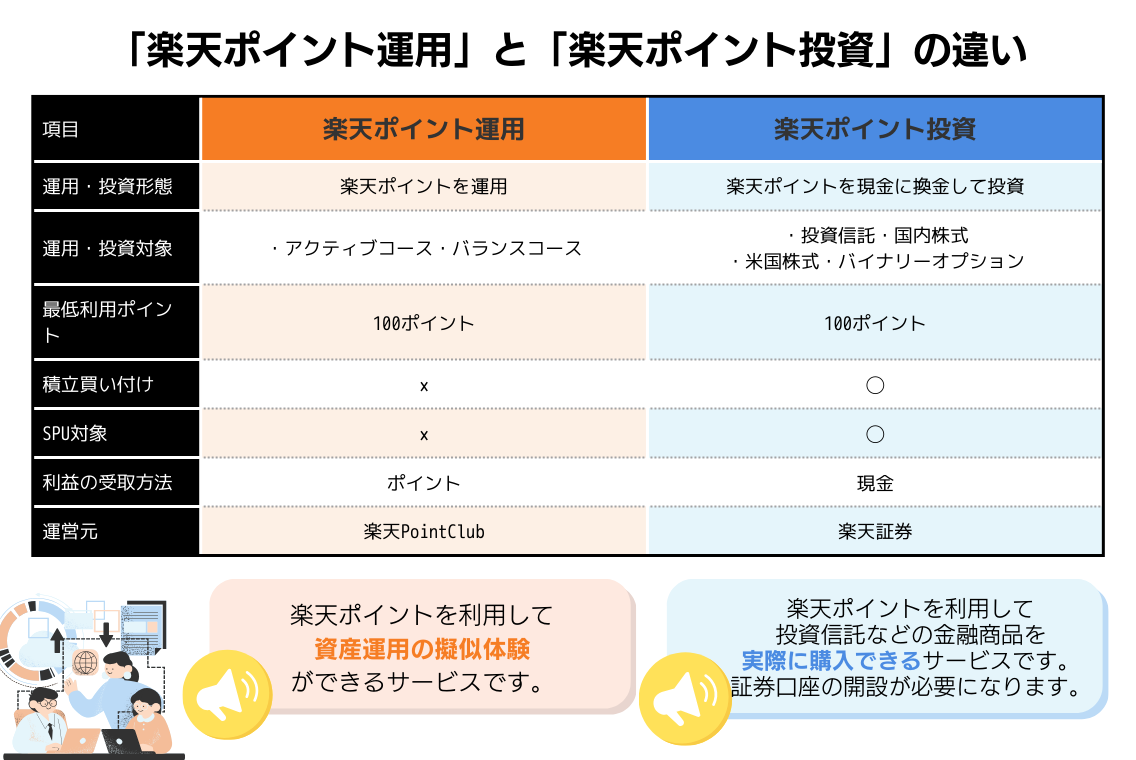
「ポイント投資」と「ポイント運用」は似た名前ですが、仕組みは異なります。ポイントを使って投資を始める前に、この違いを把握しておくと、口座開設の必要性や売却後に何が戻ってくるのかを理解しやすくなります。
ポイント投資は実際の金融商品を購入する方法
ポイント投資は、サービス提供会社の条件に従って、保有ポイントを株式や投資信託などの購入代金に充てる方法です。証券会社で口座を開設し、対象商品を選んで注文するのが一般的な流れです。
購入した金融商品は市場の値動きに応じて評価額が変化します。売却後の受取額は、サービスや商品、取引条件に応じて現金などで受け取ります。実際の金融商品を保有するため、対象商品によっては配当金や分配金を受け取れる場合もあります。
楽天証券の公式案内では、楽天ポイントを使って投資信託や国内株式などを購入でき、対象条件を満たせばNISA口座でも利用できます。投資信託については、ポイントを購入代金の一部または全部に充てる方法や、スポット購入と積立注文が案内されています。ただし、対象ポイントや利用上限、対象商品などには条件があります。
ポイント運用はポイントのまま値動きを体験する仕組み
ポイント運用は、証券口座を開設せずに、ポイントを使って金融市場などの値動きに連動するコースで運用を体験できるサービスです。実際の株式や投資信託を直接購入するのではなく、サービスごとに定められた仕組みに従ってポイントの増減を体験します。
例えばPayPayの公式案内では、ポイント運用は1ポイントから利用でき、証券口座の開設が不要とされています。一方、PayPay証券のポイント投資では、証券口座を通じて対象の株式や投資信託を購入する仕組みが提供されています。どちらもポイントを活用できますが、商品選択や売却後の受取方法などが異なります。
なお、ポイント運用であっても、ポイントが必ず増えるわけではありません。値動きによっては、運用に回したポイントの価値が減少する可能性があります。
ポイント投資とポイント運用の違いを比較
- 購入対象:ポイント投資は対象の株式や投資信託など、ポイント運用はサービスが用意した運用コースなど。
- 口座開設:ポイント投資では証券口座が必要となるのが一般的ですが、ポイント運用は不要なサービスがあります。
- 運用後の受取方法:ポイント投資は売却代金を現金などで受け取る仕組みが一般的で、ポイント運用はポイントとして引き出す仕組みが一般的です。
- 商品選択:ポイント投資は証券会社が取り扱う対象商品から選び、ポイント運用はサービス内のコースから選びます。
- NISAの利用:対象商品を証券口座で購入するポイント投資は条件を満たせば利用できますが、ポイント運用は通常、NISA口座で金融商品を直接購入する仕組みではありません。
投資の感覚を気軽につかみたいならポイント運用、実際の金融商品を選んで中長期の資産形成につなげたいならポイント投資が候補になります。どちらを選ぶ場合も、サービスの利用条件とリスクを確認しましょう。
【徹底比較】ポイント投資は一括投資と積立投資のどちらがいい?
貯まったポイントをまとめて投資するか、複数回に分けて投資するかは、ポイント投資のタイミングを考えるうえで大きな分かれ道です。どちらか一方が常に有利というわけではなく、購入時の価格、相場の推移、運用期間などによって結果が変わります。
一括投資はまとまったポイントをすぐに活用できる
一括投資は、保有しているポイントをまとめて使い、一度に金融商品を購入する方法です。購入後に価格が上昇すれば、その上昇分を保有資産全体で受けやすい一方、購入直後に相場が下落すると、保有分の評価額が大きく減る可能性があります。
投資対象のリスクを理解し、長期保有する方針が明確で、短期的な値下がりにも対応できる人に向いています。ただし、相場の底値を狙って一括購入しようとすると、買い時を逃したり、予想に反する値動きに直面したりすることがあります。
積立投資は購入タイミングを分散できる
積立投資は、あらかじめ決めた頻度や金額で、定期的に金融商品を購入する方法です。一定額ずつ購入する場合、価格が高いときは購入できる口数が少なく、価格が低いときは多くなります。この仕組みは「ドルコスト平均法」と呼ばれます。
積立投資のメリットは、購入するタイミングを分散し、購入価格が特定の時点に偏るリスクを抑えやすいことです。一方、価格が上昇し続ける相場では、早い段階で一括購入したほうが有利になる場合もあります。ドルコスト平均法を利用しても、損失を防げるわけではありません。
一括投資と積立投資の比較表
| 比較項目 | 一括投資 | 積立投資 |
|---|---|---|
| 購入方法 | 保有ポイントをまとめて使う | 定期的にポイントを使って購入する |
| 価格上昇時 | 早く購入できていれば、上昇の恩恵を受けやすい | 購入が複数回に分かれるため、上昇前に購入できる量は限られる |
| 価格下落時 | 購入直後の下落で保有分の評価額が減る可能性がある | 下落時にも購入することで、同じ金額で多くの口数を買える場合がある |
| タイミングの影響 | 購入時点の価格に結果が左右されやすい | 購入時点を分散できるが、損失がなくなるわけではない |
| 向いている人 | まとまったポイントがあり、値動きを理解して長期保有できる人 | 少額から始めたい人、購入時期を分散したい人 |
| 注意点 | 購入直後の下落に備える必要がある | 継続できる金額や頻度を設定し、購入条件を確認する必要がある |
金融庁のNISA特設ウェブサイトでも、積立投資は少額から継続でき、高値だけで買ってしまうことなどを避けるための方法として説明されています。ただし、積立投資が一括投資より必ず高い収益を生むという意味ではありません。
貯まったポイントが少額ならどうする?
毎月少しずつポイントが貯まる人は、利用可能なポイントを定期的に投資する方法を検討できます。ただし、ポイントが貯まるたびに必ず購入する必要はありません。最低購入金額や利用単位、積立設定の条件などを確認し、無理なく管理できる方法を選びましょう。
まとまったポイントがすでにあるものの、一括購入に不安がある場合は、例えば数回に分けて購入する方法も考えられます。これは購入時期を分散するための工夫であり、特定の回数に分ければ利益が増えるという保証はありません。
【投資信託の選び方】ポイント投資のおすすめ商品と手数料の確認方法
ポイント投資では、ポイントの使いやすさだけでなく、何に投資するかが運用結果を左右します。初心者が投資信託を選ぶなら、過去の値上がり率やランキングだけで判断せず、投資対象、分散の範囲、費用、運用目的を確認することが大切です。
初心者が検討したい投資信託のタイプ
- 全世界株式型のインデックスファンド:複数の国や地域の株式に分散して投資するタイプ。幅広い地域への分散を重視する人の候補になります。ただし、株式市場全体が下落すれば大きく値下がりすることがあります。
- 米国株式型のインデックスファンド:米国の株価指数などへの連動を目指すタイプ。米国企業の成長を期待する人に候補となりますが、投資先が米国に集中するため、地域分散の範囲には限りがあります。
- 国内株式型のインデックスファンド:日本の株式市場への連動を目指すタイプ。日本企業を中心に投資したい人に向いていますが、国内市場固有のリスクがあります。
- バランス型ファンド:株式や債券など、特徴の異なる資産を組み合わせるタイプ。資産の分散を重視する人が検討できます。ただし、組み入れる資産や配分によって値動きは変わります。
いずれも、利益が保証される商品ではありません。特に株式型の投資信託は、長期保有を前提にしていても元本割れする可能性があります。リスクを抑えたいからといって、商品名に「バランス」などの言葉が入っているだけで判断せず、実際の資産配分を確認しましょう。
投資信託を選ぶ際に確認したい4つの項目
1.投資対象と分散範囲
国内株式、海外株式、債券など、何に投資する商品なのかを確認します。複数の企業に投資していても、同じ国や業種に集中していれば、特定の市場環境の影響を受けやすくなります。
2.インデックス型かアクティブ型か
インデックスファンドは特定の指数への連動を目指し、アクティブファンドは指数を上回る成果などを目指して運用します。運用方針が異なるため、単純に過去のリターンだけを比較するのではなく、投資対象や運用方針、費用を合わせて確認してください。
3.信託報酬などの運用コスト
購入時の手数料が無料でも、保有中に信託報酬などの費用が発生する場合があります。費用は保有期間を通じて運用成果に影響するため、長く保有するつもりなら特に注意が必要です。
4.NISAの対象商品かどうか
NISAを利用したい場合は、購入する商品が希望する投資枠の対象であることを確認します。ポイントを使えることと、NISAの対象商品であることは別の条件です。証券会社の案内と金融庁の制度情報を照らし合わせましょう。
ポイント投資の手数料・費用はどこを見る?
金融庁のNISA関連資料では、投資信託の主な費用として、購入時手数料、保有期間中にかかる信託報酬、解約時にかかる場合がある信託財産留保額などが説明されています。これらは商品や取引条件によって異なります。
確認したいのは、ポイントを使った場合にも通常の購入条件が適用されるのか、購入手数料がかかるのか、保有中の信託報酬がどの程度なのか、売却時に費用がかかるのかという点です。ポイントで購入したからといって、投資信託そのものの運用コストがなくなるわけではありません。
初心者が長期運用を検討するなら、投資対象やリスクが自分の目的に合っていることを前提に、低コストのインデックスファンドを比較する方法があります。ただし、手数料が低いことだけで最適な商品が決まるわけではありません。
【失敗を防ぐ注意点】ポイント投資の元本割れ・有効期限・NISAの落とし穴
ポイント投資は、現金を直接使わずに投資を体験できる点が魅力です。しかし、購入した金融商品の価値が下がれば、使ったポイントに相当する投資元本を下回る可能性があります。ポイントだから損失を気にしなくてよい、という考え方は避けましょう。
ポイント投資でも元本割れリスクはある
投資信託や株式は、預貯金とは異なり、購入時の金額が保証されていません。株価の下落、企業業績の悪化、金利変動、為替変動などの影響を受け、売却時に購入額を下回ることがあります。
例えば、1,000ポイント相当を使って購入した金融商品の評価額が800円相当になれば、評価上は200円相当の損失です。これは仕組みを説明するための仮定であり、実際の損失額や値下がりの確率を示すものではありません。
長期・積立・分散投資は、リスクを抑えるための基本的な考え方ですが、損失を完全になくす手段ではありません。数年以内に使う予定のポイントや、値下がりすると困るお金を無理に投資へ回さないことが重要です。
ポイントの有効期限と利用条件を確認する
ポイントには、通常ポイントと期間限定ポイントなど、異なる種類が存在する場合があります。ポイント投資に使える種類はサービスによって異なり、保有しているポイントをすべて投資に使えるとは限りません。
楽天証券の公式案内では、楽天ポイントによるポイント投資について、期間限定ポイントや他ポイントから交換した楽天ポイントなど、利用対象外となるポイントが案内されています。PayPayのポイント運用でも、期間限定ポイントは利用できないとされています。
ポイントの期限が近づいているからといって、値下がりリスクのある金融商品を急いで買うのは避けたいところです。投資に使えないポイントであれば、通常の買い物など、期限内に利用できる方法を検討するほうが合理的な場合もあります。
また、ポイント投資の最低購入金額、利用上限、対象商品、ポイント利用の優先順位などもサービスによって異なります。利用前に最新の公式条件を確認してください。
NISAを利用する場合に押さえておきたいこと
NISAは、対象となる金融商品から得られる売却益や配当金・分配金などについて、所定の条件のもとで非課税となる制度です。対象商品をポイントで購入する場合でも、NISA口座での取引条件や対象商品であることを確認する必要があります。
一方、NISAを利用しても、投資元本が保証されるわけではありません。非課税制度は税金の取り扱いに関する仕組みであり、値下がりリスクそのものをなくすものではない点を理解しておきましょう。
ポイント投資をきっかけにNISAを始めるなら、ポイントを使えるかどうかだけで判断せず、今後の積立額、運用期間、投資対象を含めて考えることが大切です。
【プロの結論】2026年にポイント投資を始める人の判断基準
ポイント投資のタイミングを考えるとき、最も大切なのは「今が底値か」を当てることではなく、値下がりしても慌てずに保有できる商品と金額を選ぶことです。投資に慣れていない人ほど、少額から始めて仕組みを理解し、続けられる方法を整えることに意味があります。
ポイント投資が向いている人
- 買い物などで貯まったポイントを、日常の支出とは分けて活用したい人。
- 少額から投資信託や株式の値動きを学びたい人。
- 投資目的と運用期間を決め、短期的な値下がりに過度に反応せずに取り組める人。
- 手数料やポイント利用条件を確認し、無理のない金額で継続できる人。
ポイント投資を急がないほうがよい人
- 生活費や緊急時の予備資金を確保できていない人。
- 近いうちに使う予定のポイントやお金を投資に回そうとしている人。
- 評価額が減ることを受け入れられず、値下がりのたびに売却してしまいそうな人。
- 投資対象や手数料、ポイントの利用条件を確認せず、ランキングや相場の雰囲気だけで商品を選ぼうとしている人。
初心者が実践したいポイント投資の始め方
- ポイントの種類を確認する:通常ポイントか期間限定ポイントか、有効期限がいつなのか、投資に利用できるかを確認します。
- 投資方法を決める:実際の金融商品を購入したいならポイント投資、まずはポイントの増減を体験したいならポイント運用を検討します。
- 商品を比較する:投資対象、分散範囲、運用方針、信託報酬などを確認します。
- 購入方法を選ぶ:一括購入と積立購入の特徴を比較し、価格変動への向き合い方や継続のしやすさを考慮します。
- 定期的に見直す:相場の上昇・下落だけで売買を判断せず、投資目的や家計、運用方針に変化がないかを確認します。
金融庁が示す長期・積立・分散投資の考え方と、J-FLECが案内する投資の基本を組み合わせると、ポイント投資は「相場を当てるための手段」ではなく、「少額から投資を学び、資産形成の習慣をつくる入り口」として活用できます。
【ポイント投資タイミング】に関するよくある質問(FAQ)
Q1:ポイント投資は株価が下がったときに始めるべきですか?
A1:必ずしもそうではありません。下落時には安く購入できる可能性がありますが、さらに値下がりすることもあります。相場の底値を当てることだけを目標にせず、投資対象や運用期間を確認し、少額から始める方法も検討しましょう。
Q2:ポイント投資は一括投資と積立投資のどちらがおすすめですか?
A2:少額から始めたい人や購入時期を分散したい人には、積立投資が選択肢になります。まとまったポイントがあり、価格変動を理解したうえで長期保有できる人は、一括投資も検討できます。どちらが有利になるかは相場の推移などによって変わるため、必ず利益が出る方法はありません。
Q3:楽天ポイントは期間限定ポイントも投資に使えますか?
A3:楽天証券のポイント投資では、期間限定ポイントは利用対象外です。対象となるポイントの種類や利用上限はサービスの条件によって異なるため、購入前に楽天証券の公式案内を確認してください。期限が近いポイントは、投資に使えることを確認できなければ、通常の買い物など別の利用方法も検討しましょう。
まとめ:ポイント投資は相場予測より続けられる仕組みを優先しよう
ポイント投資を始めるタイミングに、誰にとっても正解となる日付はありません。上昇相場だから遅い、下落相場だから買い時と単純に判断するのではなく、投資対象、運用期間、許容できる損失を踏まえて選ぶことが大切です。
少額から投資を学びたいなら、利用可能なポイントを使って仕組みを体験する方法があります。まとまったポイントを持っている場合は、一括購入と積立購入の特徴を比較し、購入時期を分散する必要があるかを検討しましょう。
さらに、ポイント投資とポイント運用の違い、投資信託の信託報酬、元本割れリスク、ポイントの有効期限、NISAの対象条件も確認しておきたい項目です。ポイントだからといって損失の可能性がなくなるわけではありません。
2026年にポイント投資を始めるなら、相場の底値を待ち続けるより、使えるポイントと無理のない金額を確認し、長期・積立・分散の考え方に沿って一歩を踏み出すことが現実的な選択肢です。投資は将来の利益を保証するものではありませんが、仕組みとリスクを理解して取り組むことで、日常で貯まるポイントを金融リテラシーと資産形成を学ぶ機会に変えられます。 (出典: ポイント 投資 タイミング(Yahoo!ニュース))
