東京で一人暮らしを始めるなら、家賃だけでなく、食費や光熱費、通信費、交通費まで含めた毎月の支出を把握しておく必要があります。2026年の予算目安は、節約型で月13万円、標準的な予算モデルで月16万〜18万円、ゆとりを重視する場合は月23万円前後です。ただし、これらは暮らし方を想定した予算であり、東京都民全体の実測平均と同じ意味ではありません。
2026年3月31日公開のマイナビニュースでは、総務省の家計調査に基づき、家賃8万円を想定した東京の一人暮らしの生活費を月23万4,000円と試算しています。SUUMOの家計データや家賃相場と合わせて考えると、予算を大きく左右するのは住む場所と家賃です。手取り20万円・25万円・30万円では、どのように支出を配分すれば無理なく暮らせるのでしょうか。
📌 【この記事の重要ポイントまとめ】
- 生活費の目安:節約型は月13万円、標準的な予算モデルは16万〜18万円、ゆとり重視なら23万円前後。
- 最大の調整ポイント:家賃。節約型とゆとり型のモデルでは、家賃の差が月額支出の差の約6割を占める。
- 手取り別の考え方:手取り20万円では住居費を抑える工夫が必要。25万円なら貯蓄との両立を目指しやすく、30万円なら娯楽や将来への備えに予算を回しやすい。
【2026年最新】東京の一人暮らしの生活費は月いくら?13万円・17万円・23万円を比較
東京の一人暮らしに必要な金額は、住む地域、物件の条件、自炊の頻度、通勤スタイルによって変わります。まずは家賃を含む月々の支出を、3つの予算モデルに分けて考えると、必要な手取り額をイメージしやすくなります。
- 節約型:月13万円。家賃の安い物件を選び、自炊を中心にして、外食や娯楽への支出を調整する暮らし方。
- 標準型:月17万円前後。家賃と食費のバランスを取りながら、日用品や交際費、趣味にも一定の予算を確保する暮らし方。
- ゆとり型:月23万円前後。立地や住環境を優先し、外食や趣味、交際費などにも比較的余裕を持たせる暮らし方。
ただし、月13万円で暮らせるかどうかは、家賃をどこまで抑えられるかで大きく変わります。東京23区で駅に近い物件を選び、外食やレジャーも楽しみたい場合、13万円に収めるのは簡単ではありません。
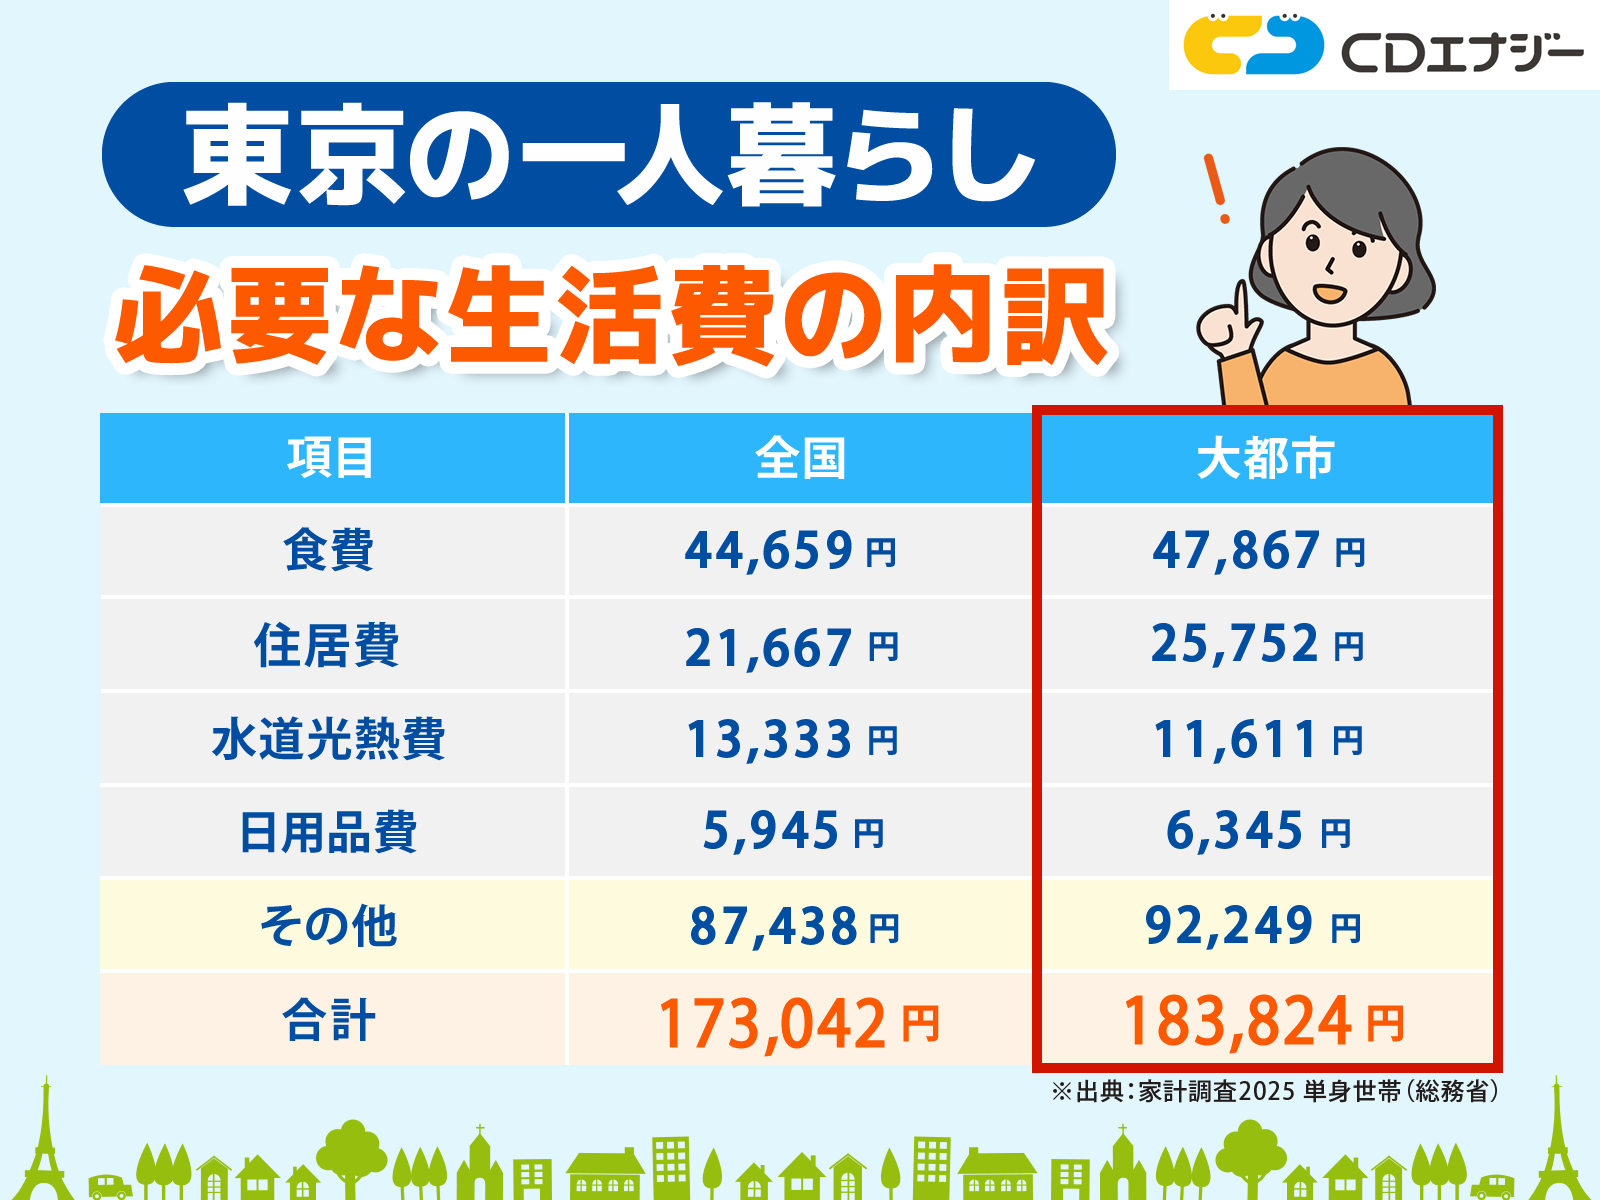
公的統計との比較も欠かせません。総務省統計局の「家計調査」によると、2025年の単身世帯の消費支出は全国平均で月17万3,042円でした。前年の16万9,547円から名目で2.1%増えた一方、物価変動を考慮した実質では1.5%減少しています。
この17万3,042円は、東京で賃貸住宅を借りて暮らす若年層だけの平均ではありません。2025年の単身世帯全体を対象としており、平均年齢は58.6歳です。住居費には持ち家世帯などの影響もあるため、この数字をそのまま東京の賃貸生活費に当てはめると、必要な金額を少なく見積もるおそれがあります。
実際、マイナビニュースの2026年3月31日の試算では、東京の大都市圏における勤労単身世帯の支出データを参考に、家賃8万円を加えた月額を23万4,000円としています。節約型の13万円、標準型の16万〜18万円、ゆとり型の23万円という数字は、統計上の平均をそのまま並べたものではなく、生活水準を想定した予算の目安として捉えることが大切です。
【東京の家賃相場】一人暮らしの家賃はいくらが適正?23区と郊外の違い
東京の一人暮らしで最も注意したいのが家賃です。食費や通信費は工夫次第で比較的早く見直せますが、家賃は賃貸契約を結ぶと簡単には変更できません。毎月の固定費になるため、物件を決める段階で慎重に検討する必要があります。
SUUMOの東京都の賃貸家賃相場では、掲載物件を基にしたマンションの賃料目安として、ワンルームは千代田区で11.4万円、港区で12.0万円、新宿区で8.6万円、文京区で8.3万円など、地域によって違いが見られます。これらは掲載物件から算出された相場であり、すべての物件がこの金額で借りられるわけではありません。
同じ区内でも、駅からの距離、築年数、広さ、建物の設備によって家賃は変わります。東京23区のワンルームや1Kを探す際は、区単位の相場だけでなく、実際に通勤・通学する駅までの交通費も含めて比較しましょう。
家賃は手取りの3分の1以内が目安。ただし東京では柔軟な判断が必要
一般的に、家賃は手取り収入の3分の1以内が目安とされています。手取り20万円なら約6万6,000円、25万円なら約8万3,000円、30万円なら10万円が計算上の上限です。
ただし、手取りの3分の1以内という基準は、必ずしも無理なく暮らせることを保証するものではありません。貯蓄を増やしたい人や奨学金を返済している人は、さらに家賃を抑える必要があります。一方、通勤時間の短縮を重視する人は、交通費や時間の節約も含めて判断するとよいでしょう。
物件を比較するときは、家賃だけでなく管理費・共益費も含めた月額の住居費を確認してください。家賃7万5,000円でも管理費が5,000円なら、毎月の住居費は8万円です。更新料や保証会社の費用なども、年間の負担として考えておくと安心です。
家賃を下げるなら、住む場所と物件条件をセットで見直す
予算を超えてしまう場合は、いきなり生活必需品を削るより、まず住居費の選択肢を見直す方法があります。具体的には、次のような条件を比較してみましょう。
- 急行停車駅から各駅停車の駅へ変更する。
- 駅徒歩5分以内に限定せず、徒歩10〜15分程度まで範囲を広げる。
- 築年数や階数、部屋の広さなどの優先順位を整理する。
- 都心に近い物件と、通勤時間は増えるものの家賃が安い物件を比較する。
- 会社の住宅手当や借り上げ社宅制度が利用できないか確認する。
家賃を月2万円下げられれば、年間では24万円の差になります。食費を毎月数千円ずつ削ることと比べても、住居費の見直しは効果が大きい対策です。ただし、遠方への引っ越しによって交通費が増える場合は、家賃の削減額だけで判断しないようにしましょう。
【生活費の内訳】東京の一人暮らしで食費・光熱費・通信費はいくら必要?
家賃以外の支出も、予算を立てるうえで重要です。食費、水道光熱費、通信費、日用品、医療費、交通費、交際費などを分けて把握すると、何にお金がかかっているのかが見えやすくなります。
SUUMOが2025年10月14日に更新した一人暮らしの生活費に関する記事では、総務省統計局の2024年の家計調査から、34歳以下の単身世帯について、住居費と自動車関係費を除いた支出を集計しています。食費は月4万305円、水道光熱費は9,005円で、家賃以外の支出全体は約12万円でした。これは全国データであり、東京の家賃や生活費をそのまま示すものではありませんが、支出の内訳を考える参考になります。
| 費目 | 節約型 | 標準型 | ゆとり型 |
|---|---|---|---|
| 家賃・管理費 | 50,000円 | 75,000円 | 110,000円 |
| 食費 | 30,000円 | 40,000円 | 45,000円 |
| 水道光熱費 | 10,000円 | 12,000円 | 13,000円 |
| 通信費 | 4,000円 | 6,000円 | 6,000円 |
| 交通費 | 8,000円 | 10,000円 | 12,000円 |
| 日用品・医療費・衣服など | 8,000円 | 10,000円 | 12,000円 |
| 娯楽費・交際費・予備費など | 20,000円 | 17,000円 | 32,000円 |
| 月額合計 | 130,000円 | 170,000円 | 230,000円 |
上記は生活スタイルを比較するための予算モデルであり、公的統計による平均額ではありません。家賃5万円の物件は東京の立地や条件によって見つけにくい場合があり、交通費や医療費、季節ごとの出費によっても実際の金額は変動します。引っ越し費用や家具・家電の購入費、貯蓄は別枠で考えてください。
食費の平均は月4万〜5万円が一つの参考値
総務省統計局の2025年の家計調査では、単身世帯の食料支出は月平均4万9,321円でした。これは幅広い年齢層を含む全国平均です。年齢や自炊の頻度、外食の回数によって金額は変わりますが、月3万円で暮らすには計画的な自炊や買い物が必要です。
食費を抑えたいなら、食事の回数を減らすのではなく、食材を使い切る仕組みを作ることが効果的です。米や冷凍野菜、卵、豆腐、肉類などを組み合わせ、数日分の献立をまとめて考えると、外食やコンビニでの追加購入を減らしやすくなります。
一方、仕事が忙しく、平日の自炊が難しい人は、食費を過度に低く設定しないほうが現実的です。食費の予算を削りすぎると、結局は外食や中食に頼って支出が増える場合もあります。
光熱費は季節差を考慮し、月平均で管理する
2025年の家計調査における単身世帯の水道光熱費は、月平均1万3,333円です。電気、ガス、水道を合算した全国平均で、実際の支出は住宅の断熱性、給湯設備、在宅時間、冷暖房の使用状況によって変わります。
夏と冬は冷暖房の使用によって電気代が上がりやすく、給湯の使用量も光熱費に影響します。春や秋に請求額が低かったからといって、その金額を年間の予算に設定するのは避けましょう。月ごとの請求額を記録し、年間を通した平均額で管理する方法が実用的です。
通信費はスマートフォンと自宅インターネットを分けて確認
通信費にはスマートフォンの料金だけでなく、自宅のインターネット回線やオプション料金などが含まれます。SUUMOが紹介する34歳以下の単身世帯の2024年データでは、通信費は月平均6,379円でした。
スマートフォンの料金プランを利用状況に合わせることや、自宅に無料インターネット設備がある物件を選ぶことは、毎月の固定費を見直す方法の一つです。ただし、無料インターネットは通信速度や利用条件が異なるため、仕事やオンライン会議で使う場合は事前に確認しましょう。
【手取り別シミュレーション】20万円・25万円・30万円で東京生活はどう変わる?
生活費を考える際は、額面の給与ではなく、税金や社会保険料などが差し引かれた手取り額を基準にすることが大切です。同じ東京で暮らす場合でも、手取り20万円と30万円では、家賃に使える金額や貯蓄に回せる余裕が大きく異なります。
手取り20万円:家賃を抑え、支出に優先順位をつける
手取り20万円で生活費を月14万5,000円に抑える予算モデルなら、残りは月5万5,000円です。貯蓄や急な出費に備える余地が生まれますが、実現には家賃や日常の支出を慎重に管理する必要があります。
家賃は6万円前後を一つの目安にし、食費は自炊を中心に3万円台を目指すなど、固定費を抑える工夫が欠かせません。家賃8万円の物件に住むと、手取りの40%を住居費に充てることになります。
マイナビニュースの2026年3月31日の試算では、家賃8万円を想定した場合、生活費の合計は月23万4,000円でした。この試算は個々の暮らし方を決めつけるものではありませんが、平均的な支出を前提にすると、手取り20万円では家賃以外の費用を賄うのも難しくなります。手取り20万円で東京に住む場合は、家賃を抑えることが特に重要です。
手取り25万円:月19万5,000円の支出を目標に貯蓄も確保
手取り25万円なら、生活費を月19万5,000円に設定した場合、月5万5,000円を貯蓄などに回せます。家賃7万〜8万円程度を想定し、食費や通信費を管理しながら、趣味や交際費にも一定の予算を確保する設計です。
ただし、毎月5万5,000円を必ず貯蓄できるとは限りません。帰省や旅行、家電の買い替え、冠婚葬祭などの臨時支出もあるため、月々の支出とは別に予備費を積み立てると家計が安定します。
手取り30万円:生活費22万5,000円でも貯蓄との両立を目指せる
手取り30万円で生活費を月22万5,000円に設定すれば、残りは月7万5,000円です。家賃9万〜10万円程度の物件や、外食・趣味への支出を組み合わせた生活も検討しやすくなります。
ただし、手取りが増えたからといって、家賃や外食費を自動的に増やすと貯蓄額は伸びません。先に毎月の貯蓄目標を決め、残った金額の範囲で暮らす方法なら、収入が増えた後も家計を管理しやすくなります。
なお、手取り20万円で14万5,000円、手取り25万円で19万5,000円、手取り30万円で22万5,000円という金額は、収入別の予算設計の一例です。東京の一人暮らしの平均支出を示す数値ではなく、家賃や生活水準によって適切な支出額は変わります。
【月13万円の節約術】東京の一人暮らしで無理なく支出を減らす方法
東京で月13万円の生活費を目指す場合、食費だけを切り詰める方法には限界があります。効果を出しやすいのは、住居費などの固定費を見直し、そのうえで日常的な支出を管理することです。
1.家賃と管理費を合わせた金額で物件を選ぶ
家賃が予算を圧迫している場合は、管理費・共益費を含めた金額で比較しましょう。駅から少し離れた物件や築年数の経過した物件、広さを抑えた物件なども候補に入れると、選択肢が広がります。
家賃を月5万円程度に抑えられれば、13万円の予算を組みやすくなります。ただし、立地や物件の条件によっては選択肢が限られるため、希望する通勤時間や安全性、生活の利便性とのバランスを考える必要があります。
2.食費は週単位で上限を決める
月の食費を3万円に設定する場合、単純計算で1週間あたり約7,000円が目安です。食材の購入費だけでなく、外食やコンビニでの購入も含めて記録すると、予算を超えそうなタイミングが分かります。
まとめ買いをする場合は、安さだけでなく使い切れる量かどうかを確認してください。食材を余らせて捨ててしまうと、節約効果が薄れてしまいます。
3.通信費とサブスクリプションを定期的に見直す
使っていない動画配信サービスやアプリの有料プラン、利用頻度の低いオプションなどは、契約内容を確認して整理しましょう。スマートフォンのデータ使用量に合ったプランを選ぶことも、固定費の削減につながります。
ただし、通信速度やデータ容量が不足すると仕事や日常生活に支障が出ることもあります。単に最安値を選ぶのではなく、自分の利用状況に合ったサービスを選ぶことが大切です。
4.娯楽費をゼロにせず、使える金額を先に決める
節約を長く続けるには、趣味や交際費を完全になくすより、月に使える金額を先に決める方法が現実的です。無料のイベントや公共施設を利用する、外食の回数を決めるなど、自分が楽しめる範囲で調整しましょう。
生活費を削ることだけに集中すると、予算が続かなくなる場合があります。食事や健康、安全に関わる支出を極端に減らすのではなく、固定費と優先順位の低い支出から見直すことが基本です。
【プロの結論】東京の一人暮らしで失敗しない家計管理と物件選び
東京の一人暮らしで家計を安定させるには、毎月の支出だけでなく、契約時の初期費用や年単位の出費も含めて予算を組む必要があります。敷金・礼金、仲介手数料、引っ越し代、家具・家電の購入費などは、通常の月額生活費には含まれません。引っ越し直後は支出が集中するため、生活費とは別に準備しておきましょう。
また、毎月の家計を考える際は、次の3点を押さえることが大切です。
- 住居費は契約前に慎重に決める:家賃と管理費の合計を基準にし、通勤・通学費や生活の利便性も含めて比較する。
- 平均値と自分の予算を混同しない:全国の単身世帯の平均支出は参考になるが、東京の賃貸物件に住む人の実際の負担とは異なる。
- 貯蓄と臨時支出を最初から組み込む:残ったお金を貯めるのではなく、毎月の貯蓄目標や予備費を先に決めておく。
月13万円の節約型は、家賃を低く抑えられる人や、自炊を中心に生活できる人に向いています。家賃の高い物件を希望する人や、外食・交際費が多い人には、予算の維持が難しい場合があります。
月16万〜18万円の予算モデルは、住居費を抑えつつ、日々の食費や娯楽費にも一定の余裕を持たせたい人に適しています。一方、月23万円前後の予算モデルは、家賃や立地にこだわりたい人、趣味や外食も楽しみたい人が検討しやすい水準です。
大切なのは、金額だけを目標にするのではなく、実際の収入と生活スタイルに合う予算を作ることです。家賃を決める前に、食費・光熱費・通信費・交通費・貯蓄まで含めた月額収支を計算しておけば、入居後に生活費が足りなくなるリスクを減らせます。
【東京生活費一人暮らし】に関するよくある質問(FAQ)
Q1:東京で一人暮らしをする場合、生活費は月いくら必要ですか?
A1:予算モデルでは、節約型で月13万円、標準型で16万〜18万円、ゆとり型で23万円前後が目安です。ただし、家賃や生活スタイルによって変わります。マイナビニュースが2026年3月31日に紹介した家賃8万円の試算では、生活費の合計は月23万4,000円でした。
Q2:手取り20万円でも東京で一人暮らしはできますか?
A2:可能ですが、家賃を抑えることが重要です。家賃6万円前後を目安に、食費や通信費などの支出を管理すると、家計を組み立てやすくなります。家賃8万円の場合は手取りの40%を住居費に使うことになるため、貯蓄や臨時支出への余裕が小さくなりやすい点に注意してください。
Q3:東京の一人暮らしで食費や光熱費は平均いくらですか?
A3:総務省統計局の2025年の家計調査では、全国の単身世帯の食料支出は月平均4万9,321円、水道光熱費は1万3,333円です。東京の若年層や自炊中心の生活にそのまま当てはまる数字ではありませんが、予算を決める際の参考になります。
まとめ:2026年の東京生活費は家賃から逆算して決めよう
東京の一人暮らしでは、節約型の月13万円、標準的な予算モデルの16万〜18万円、ゆとり型の23万円前後を出発点に、自分の収入や希望する暮らしに合った予算を組むことが大切です。全国の単身世帯の平均支出と、東京の賃貸生活に必要な金額には差があるため、統計の数字だけで判断しないようにしましょう。
特に、家賃は毎月の支出に長く影響する固定費です。物件を選ぶ前に、管理費を含めた住居費と家賃以外の生活費を計算し、貯蓄や臨時支出の余裕まで確保できるかを確認してください。2026年に東京で一人暮らしを始めるなら、希望する住環境と無理のない家計の両方を満たす予算設定が、長く安定して暮らすための第一歩になります。 (出典: 東京 生活費 一人暮らし(Yahoo!ニュース))
